
Reorganização societária: passo a passo para crescer
Reorganização societária é o termo que usamos quando empresas redesenham estrutura, participações ou ativos para crescer com segurança. Nós começamos por aqui porque entender o conceito já evita decisões precipitadas e abre caminho para soluções práticas e alinhadas aos objetivos de longo prazo.
Além disso, é comum que a reorganização seja a peça que conecta estratégias comerciais a segurança patrimonial , e olha que, muitas vezes, uma mudança bem feita cria valor imediato aos olhos de investidores. Nós preferimos pensar a reorganização como uma caixa de ferramentas: cada instrumento resolve um problema específico.
Seção 1: Por que considerar uma reorganização societária?
Quando um negócio cresce, a estrutura que servia bem no início pode se tornar um freio. Nós percebemos isso com frequência: sócio que assume funções operacionais, patrimônio familiar misturado com ativo da empresa, ou estrutura jurídica que inviabiliza vendas e captações.
O ponto é que uma reorganização societária bem planejada transforma incerteza em clareza. Ela é um instrumento para proteger patrimônio, preparar sucessão, facilitar investimentos e reduzir riscos de litígio.
- Proteção do patrimônio: separar bens pessoais dos da empresa.
- Preparação para investimento: tornar a empresa atraente para investidores.
- Sucessão e continuidade: garantir que a operação siga sem rupturas.
Na prática, imaginar a reorganização como uma reforma da casa ajuda: a planta mantém a casa de pé, mas sem a reforma certos cômodos ficam inutilizáveis. Nós adotamos essa analogia para explicar aos nossos clientes como decisões aparentemente pequenas na governança podem impactar o valor do negócio.
Além dessa imagem, convém lembrar que o mercado olha tanto para risco quanto para oportunidade. Um investidor faz due diligence; se a estrutura societária estiver confusa, o desconto na avaliação pode ser substancial , e a negociação mais lenta. Uma estrutura limpa frequentemente reduz o custo de capital e acelera decisões estratégicas.
Quem se beneficia mais com a reorganização?
Empresas familiares, startups em rodada de investimento e médias empresas em expansão costumam ser as mais beneficiadas. E olha que não é só sobre tamanho: às vezes uma loja local precisa reorganizar contratos societários antes de abrir filial em outra cidade.
- Empresas familiares que precisam separar fluxo patrimonial.
- Startups que buscam clareza para aportes.
- Negócios que pretendem fusões, aquisições ou venda parcial.
Riscos de não agir
Adiar a reorganização pode gerar disputas societárias, dificuldades em due diligence e perda de oportunidades de mercado. Normalmente, essas consequências só aparecem quando a empresa precisa acelerar uma decisão estratégica , e aí já complica.
Na nossa experiência, questões simples , como ausência de cláusula de não concorrência ou regras de transferência de quotas , acabam arrastando processos e exigindo soluções emergenciais. E emergências custam mais: tempo, dinheiro e reputação.
Quando é o momento certo para reestruturar?
A decisão costuma surgir a partir de gatilhos concretos: entrada ou busca por investidores, mudança na composição societária, preparação de sucessão, ou necessidade de isolar riscos operacionais. Também recomendamos reestruturação após auditorias que identifiquem exposições relevantes ou quando contratos com parceiros estratégicos impõem limitações à operação.
Uma alternativa prática para decidir será comparar o custo da ação versus o custo de oportunidade: quanto a empresa perde por não estar preparada para captar recursos, ou por manter um passivo que poderia ser isolado. Esse exercício facilita priorização e alocação de orçamento.
Seção 2: Como mapear riscos e objetivos antes da mudança
A etapa inicial é um diagnóstico claro. Nós sugerimos começar por três frentes: objetivos estratégicos, riscos patrimoniais e compliance. Sem esse mapeamento, a reorganização vira remendo e não solução.
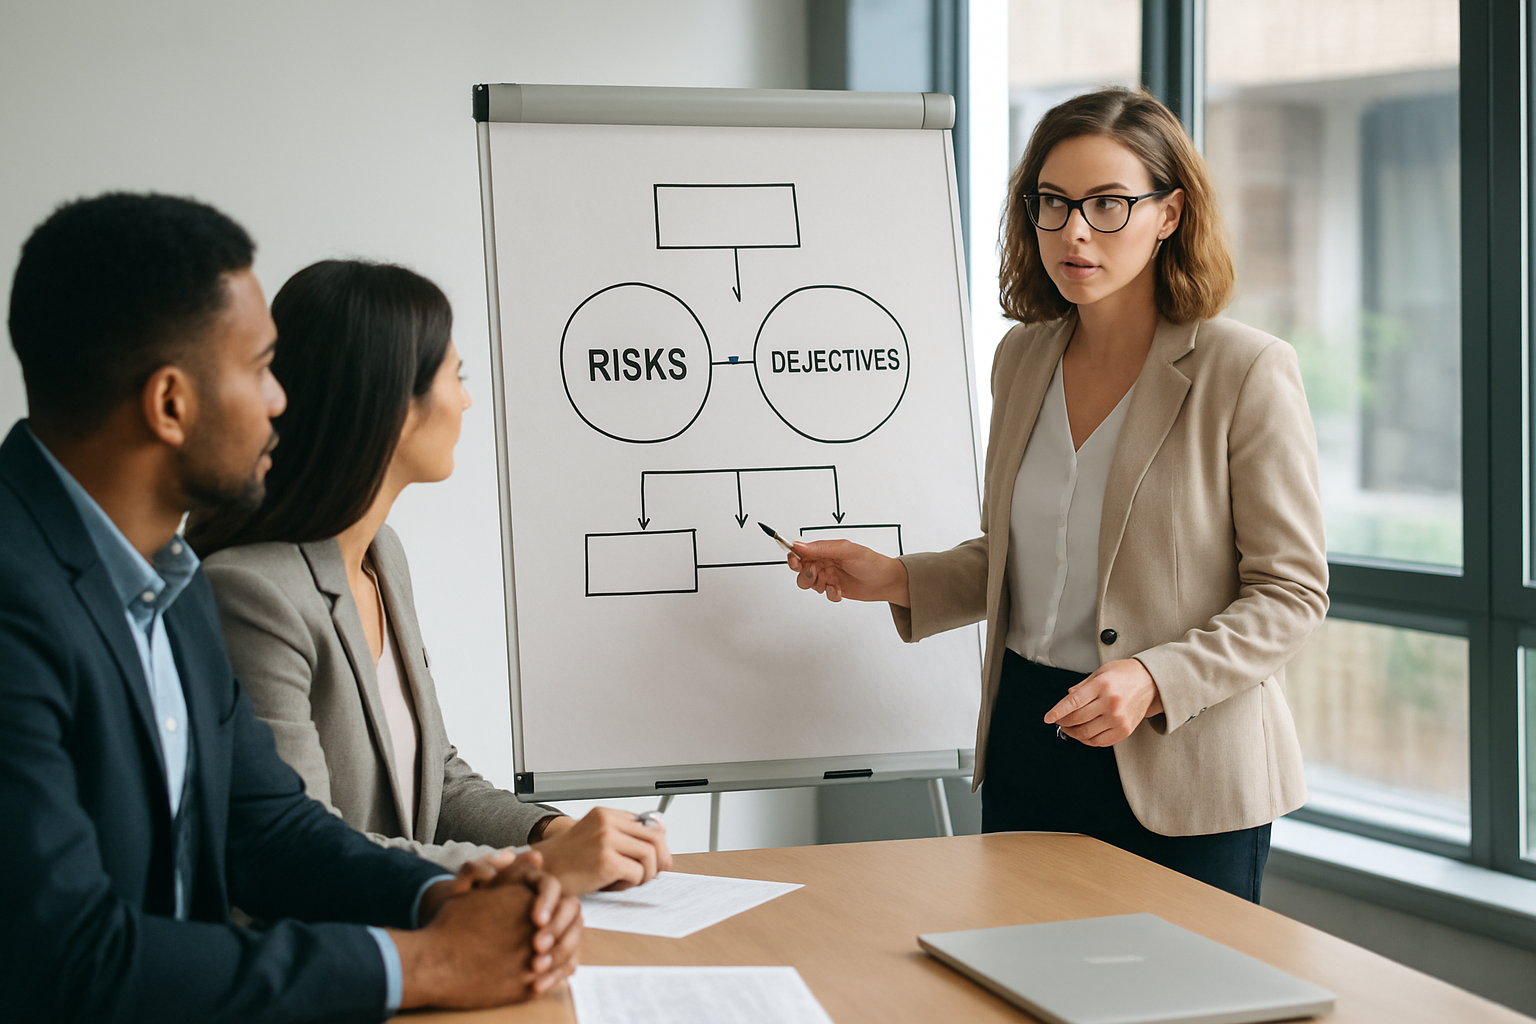
Na prática, mapeamos contratos, quadros societários, contratos trabalhistas e obrigações fiscais. Em paralelo, escutamos os sócios para entender prioridades e aversões ao risco.
- Mapeamento societário: quem são os sócios, quotas ou ações e regras de transferência.
- Inventário de contratos: clientes-chave, fornecedores e contratos com cláusulas restritivas.
- Avaliação patrimonial: ativos que precisam de proteção jurídica.
Ferramentas e fontes úteis
Usamos registros públicos e orientações oficiais para validar situações. Para quem deseja leitura preliminar, indicamos materiais do Sebrae sobre planejamento empresarial e manuais da FGV sobre direito societário.
Para atualizações econômicas e análises de mercado, consulte publicações especializadas como Exame e Valor Econômico. Para orientações oficiais sobre normas e procedimentos, verifique o portal do Governo Federal e informações do Banco Central.
Além disso, é prudente consultar informações de registro e estatísticas econômicas para contextualizar decisões. O IBGE e sites do governo trazem dados setoriais que ajudam na definição de cenários.
- Relatórios setoriais: avaliar maturidade do mercado.
- Due diligence interna: documentação pronta evita atrasos.
- Consulta a órgãos reguladores quando houver atividade regulada.
Checklist prático para reorganização societária
Para facilitar a etapa diagnóstica, nós empregamos um checklist que pode ser aplicado rapidamente. Ele funciona como termômetro: quanto mais itens pendentes, maior a necessidade de trabalho prévio.
- Lista de sócios e respectivos percentuais e direitos.
- Contratos com cláusulas de mudança de controle, exclusividade e não concorrência.
- Certidões negativas fiscais e trabalhistas atualizadas.
- Balanços e demonstrativos dos últimos três anos.
- Inventário de ativos intangíveis , marcas, patentes e software.
Na prática, reunimos a documentação em pasta eletrônica e priorizamos os pontos que podem travar uma operação, como cláusulas de consentimento de terceiros em contratos de clientes ou fornecedores. Isso economiza dias em due diligence externas.
Mapeamento de stakeholders e priorização de riscos
Além dos documentos, é útil listar stakeholders impactados pela reorganização: sócios, administradores, empregados-chave, grandes clientes, instituições financeiras e órgãos reguladores. Para cada grupo, identificamos interesses e pontos de resistência, o que orienta a estratégia de comunicação e negociação.
Para priorizar riscos, aplicamos uma matriz simples com três variáveis: impacto, probabilidade e custo de mitigação. Cada risco recebe uma nota e os itens com maior pontuação entram em plano de ação imediato. Essa abordagem ajuda a concentrar recursos onde o retorno da mitigação é maior.
Seção 3: Passo a passo prático para a reorganização societária
Aqui mostramos, de forma sequencial, como executar uma reorganização societária. Nós recomendamos seguir etapas claras para reduzir surpresas e custos desnecessários.
Passo 1 , Definir objetivos e alternativas
Reunimos os sócios e construímos um mapa de prioridades: proteção patrimonial, atração de investimento, preparação para venda ou melhoria de governança. Em seguida, listamos alternativas, como transformação da sociedade, cisão, incorporação, ou criação de holdings.
- Objetivo A: proteção patrimonial → Holding patrimonial.
- Objetivo B: facilitar aporte → emissão de ações preferenciais ou Pacto de Sócios.
- Objetivo C: simplificar operações → reorganização por incorporação.
Passo 2 , Due diligence e documentação
Não pulamos essa etapa. Nós checamos contratos, certidões negativas, balanços e cláusulas contratuais. A due diligence evita surpresas fiscais e trabalhistas que podem inviabilizar a reorganização.
Uma dica prática: organizar documentos por pastas eletrônicas e numerar versões; isso acelera auditoria e diligências externas.
Passo 3 , Estrutura jurídica adequada
Escolhemos o instrumento jurídico mais adequado: holding, cisão, incorporação, transformação ou reorganização contratual. Cada alternativa tem implicações societárias e tributárias distintas.
- Holding: proteção e planejamento sucessório.
- Cisão: separar negócios com riscos distintos.
- Incorporação: simplificar estruturas e concentrar ativos.
Na prática, ao optar por uma holding patrimonial, nós detalhamos como as cotas serão distribuídas e quais ativos entram no veículo. Quando há imóveis e participações operacionais, frequentemente sugerimos cláusulas de governança na holding para evitar conflitos entre familiares e sócios investidores.
Passo 4 , Planejamento tributário e fiscal
Nesta fase, articulamos com o contador e consultor tributário para prever impactos. A neutralidade tributária é possível em alguns modelos, mas exige cuidado na execução documental.
Indicamos consultar a legislação vigente e orientações de órgãos oficiais para cada operação. Referências públicas ajudam a formalizar hipóteses de trabalho.
Para orientações sobre obrigações acessórias e temas fiscais relacionados a reorganizações, consultamos material disponível na Receita Federal (Receita Federal) e verificamos jurisprudência administrativa quando aplicável.
Passo 5 , Acordos societários e governança
A reestruturação sem ajuste nos instrumentos de governança é incompleta. Nós elaboramos ou revisamos contrato social, estatuto e pactos de sócios para refletir regras de veto, quóruns e mecanismos de saída.
- Cláusulas de tag along e drag along para proteger minoritários.
- Mecanismos de preferência e lock-up para investidores.
- Regras de quórum para decisões estratégicas.
Se a intenção é atrair capital externo, recomendamos inserir cláusulas práticas de governança , por exemplo, obrigação de aprovação prévia do orçamento anual por maioria qualificada ou a criação de um conselho consultivo com mandatos e atribuições definidas.
Passo 6 , Aprovação, registros e comunicação
Depois do acordo, promovemos assembleias, registramos alterações na Junta Comercial e atualizamos cadastros fiscais. Em paralelo, comunicamos clientes-chave, bancos e fornecedores quando necessário.
Lembre-se: comunicação bem feita reduz ruídos e preserva confiança no relacionamento com stakeholders.
Um exemplo prático: quando uma sociedade cria uma holding, nós preparamos um comunicado padrão para clientes e fornecedores explicando que a operação não altera prazos de pagamento nem obrigações contratuais, apenas a razão social responsável pela gestão dos ativos. Isso costuma evitar renegociações desnecessárias.
Plano de comunicação interna e engajamento de equipes
Além da comunicação externa, um plano interno evita perda de talentos e desmotivação. Sugerimos sessões informativas com gestores, FAQ interno e um canal direto para dúvidas. Quando a reorganização implica mudança de contrato de trabalho ou transferência de equipe, coordenar com recursos humanos e lideranças reduz resistência e mitiga desgaste operacional.
Testes, auditoria e ajustes pós-implementação
Após as alterações formais, monitoramos execução e coletamos feedback das áreas impactadas. Pequenos ajustes contratuais e operacionais costumam ser necessários nos primeiros seis a doze meses. Implantar checkpoints e auditorias internas ajuda a identificar desconformidades e a corrigir procedimentos antes que se tornem contingências.
Seção 4: Aspectos fiscais, trabalhistas e regulatórios
Uma reorganização societária mexe com várias áreas do direito. Nós monitoramos os pontos sensíveis para evitar contingências futuras.
Tributação, por exemplo, pode alterar a economia da operação. Em algumas reorganizações, o benefício fiscal existe; em outras, a operação pode gerar tributos imediatos. Por isso coordenamos com especialistas tributários.
- Verificar efeito tributário de transferência de ativos.
- Analisar contratos de trabalho e passivos trabalhistas antes de migração de empregados.
- Checar autorizações regulatórias se houver atividade regulada.
Impacto da reorganização societária sobre tributação
A reorganização societária pode ter efeitos distintos sobre impostos diretos e indiretos. Em nosso trabalho, avaliamos se a operação implicará ganho de capital, substituição tributária ou necessidade de recolhimento de tributos retidos.
Não há regra única: o impacto varia conforme o tipo societário, o regime de tributação (Lucro Real, Lucro Presumido, Simples Nacional) e o ativo transferido. Por isso, nós sempre articulamos cenários com a contabilidade para documentar as hipóteses adotadas e, quando necessário, buscar orientações formais junto à Receita Federal.
Para operações que envolvem empregados, monitoramos a legislação trabalhista e negociamos termos de ajuste ou instrumentos de transferência que preservem direitos. Transferências de equipe devem ser feitas com transparência, observando cláusulas de estabilidade e acordos coletivos quando existentes.
Contingências trabalhistas
Transferir atividades entre empresas exige cuidado com estabilidade, adicionais e cláusulas sindicais. Em negociações, registramos termos de ajuste para mitigar riscos.
Regulação e licenças
Setores regulados, como saúde, ambiental ou financeiro, demandam autorizações específicas. Nós sempre checamos requisitos junto a órgãos reguladores para evitar infrações administrativas.
Para orientações oficiais sobre registro e obrigações, consultamos materiais no portal do Governo Federal e em páginas de juntas comerciais estaduais. Quando a reorganização envolve propriedade intelectual, conferimos registros no INPI para assegurar que marcas e patentes estejam devidamente alocadas.
Mitigação de contingências fiscais e provisões
Ao identificar passivos potenciais, avaliamos a conveniência de constituir provisões ou acordos de escrow para proteger compradores e vendedores. A criação de reservas e a negociação de cláusulas de indenização em contratos de transferência ajudam a refletir corretamente o risco financeiro nas demonstrações contábeis.
Em alguns casos, sugere-se formalizar opiniões fiscais por escrito ou solicitar pronunciamentos administrativos antes da consumação da operação, reduzindo a incerteza sobre riscos tributários conflitantes.
Seção 5: Modelos societários e instrumentos comuns
Existem modelos frequentemente usados em reorganizações. Nós apresentamos os mais práticos e exemplos de aplicação para facilitar a decisão.
- Holding patrimonial: centraliza participação em um veículo, facilitando sucessão.
- Sociedade por ações: indicada para captar recursos com diferentes classes de participação.
- Joint-venture: quando duas operações se unem em projeto específico.
Exemplo prático , Holding familiar
Imagine família com empresa operacional e imóveis. Criar uma holding que detenha as cotas da operacional e os imóveis ajuda a separar riscos. Na organização que desenvolvemos para clientes, esse modelo permitiu maior clareza sucessória e proteção patrimonial. Cenário hipotético, descrito para ilustração.
Em nossa prática, ao desenhar a holding, nós também definimos regras para distribuição de dividendos, política de empréstimos entre empresas do grupo e critérios objetivos para nomeação de administradores, reduzindo disputas futuras.
Exemplo prático , Cisão para proteger negócio estratégico
Em outro cenário hipotético, uma empresa com divisão de tecnologia e varejo realizou cisão para proteger o ativo tecnológico e atrair investimento sem expor o varejo a riscos do projeto. A reorganização criou um veículo destinado à propriedade intelectual.
Reorganização societária e proteção de propriedade intelectual
Quando a empresa tem ativos intangíveis relevantes — software, marcas, know-how — a reorganização societária pode ser a solução para proteger esses ativos em veículo separado. Isso facilita licenciamento, atração de investidores e eventual monetização sem comprometer a operação principal.
Na prática, recomendamos que a transferência de ativos intangíveis seja acompanhada por contratos de licença e painéis de governança técnica que preservem controles de qualidade. Também verificamos registros e depósitos junto ao INPI para evitar surpresas.
Escolhendo o tipo societário: considerações práticas
A decisão entre Ltda e S.A. depende de fatores operacionais e de mercado: facilidade de emissão de novas participações, requisitos de governança, e custos administrativos. Em geral, sociedades por ações oferecem maior flexibilidade para classes de capital e governança formal; sociedades limitadas demandam menos formalidades e são adequadas a estruturas menores ou familiares. Avaliamos cada caso com a equipe contábil para alinhar expectativas de crescimento e necessidade de captação.
Seção 6: Checklist final, governança e FAQ
Aqui está um checklist operacional que aplicamos antes de executar qualquer reorganização societária. Nós usamos esse roteiro para garantir que nada fique solto.
- Definir objetivos estratégicos e tempo previsto.
- Realizar due diligence completa.
- Escolher instrumento societário adequado.
- Planejar impacto tributário e contingências trabalhistas.
- Elaborar acordos societários e regras de governança.
- Registrar alterações e comunicar stakeholders.
Governança após a reorganização merece atenção. Recomendamos a criação de um comitê com representantes estratégicos e relatórios periódicos para acompanhar performance e compliance.
Na prática, sugerimos estruturas de governança que podem incluir:
- Conselho de administração ou consultivo com reuniões trimestrais.
- Comitê de auditoria e compliance com reporte direto aos sócios majoritários.
- Indicadores-chave (KPIs) alinhados a desempenho operacional, fluxo de caixa e execução de planos estratégicos.
Esses instrumentos não são ornamentais: ajudam a manter disciplina e a demonstrar profissionalização diante de investidores. Nós acompanhamos a implementação dos mecanismos de governança e avaliamos se é necessário migrar de um conselho consultivo para um conselho formal à medida que a empresa escala.
Uma reorganização bem feita amplia opções; uma feita às pressas reduz alternativas.
Quando precisamos de apoio especializado, mencionamos com frequência o trabalho do Drº Ricardo e sua equipe, que alia visão empresarial e técnica jurídica para estruturar operações com foco em legado e segurança.
Se desejar um ponto de partida prático: reúna os documentos essenciais, desenhe o objetivo principal da reorganização e marque uma sessão de diagnóstico com advogado e contador. Isso evita passos em falso e permite que planejemos a execução com cronograma e marcos claros.
Erros mais frequentes e como evitá-los
Identificamos alguns deslizes recorrentes: iniciar sem mapeamento completo, subestimar tempo necessário para autorizações, omitir comunicação com stakeholders críticos e negligenciar provisões para passivos identificados. Para cada erro há mitigação objetiva: dedicar tempo para due diligence, envolver contabilidade desde o início e estabelecer cláusulas de transição em contratos de venda ou cisão.
Modelo de cronograma típico
Embora cada caso exija ajuste, um cronograma indicativo pode ajudar no planejamento: fase diagnóstica (2–6 semanas), projeto e negociação dos termos (4–12 semanas), formalização e registros (2–8 semanas) e acompanhamento pós-implementação (3–12 meses). Essas janelas variam conforme complexidade, necessidade de autorizações e volume documental.
FAQ — Perguntas frequentes
Quanto tempo leva uma reorganização societária?
Depende da complexidade. Reorganizações simples podem levar semanas; operações com transferência de ativos, aprovações regulatórias e due diligence podem durar meses. Cada caso exige cronograma personalizado.
Quais documentos são essenciais para iniciar o processo?
Contrato social/estatuto, acordos de sócios, balanços, certidões negativas e contratos-chave. Reunir esses documentos acelera a análise e reduz custos com diligências adicionais.
A reorganização reduz impostos automaticamente?
Nem sempre. Algumas estruturas permitem planejamento tributário legítimo, mas é necessário analisar o impacto tributário específico e coordenar com o contador para evitar autuações.
É necessário comunicar clientes e fornecedores?
Em muitos casos sim. A comunicação deve ser estratégica: informar mudanças que impactam contratos ou faturamento e manter transparência para preservar relações comerciais.